El 82% de los hogares argentinos tiene deudas y el 36% registra atrasos
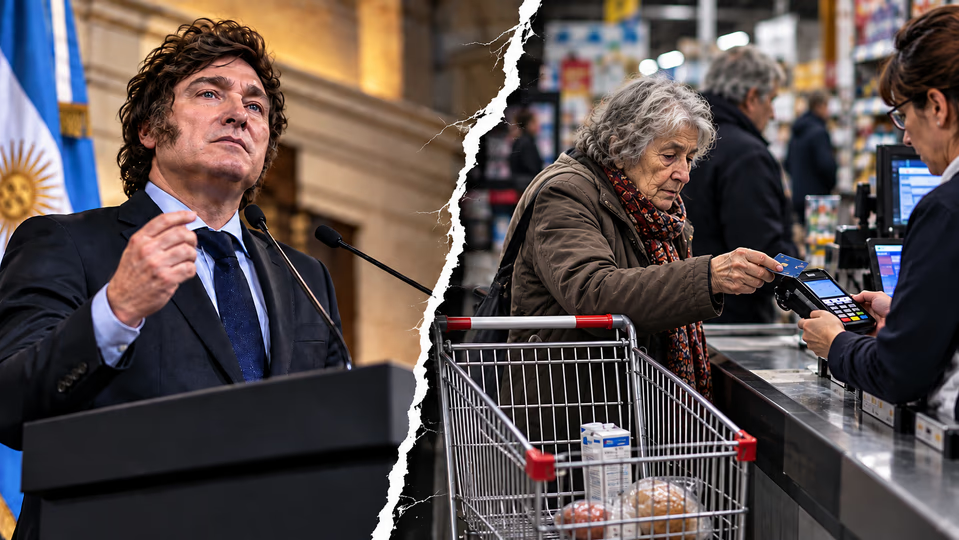
Un relevamiento nacional de QSocial mostró el alcance del endeudamiento familiar y las dificultades para cumplir con los pagos. Las compras en cuotas aparecen como el compromiso más extendido, mientras que también tienen fuerte presencia los préstamos de familiares, las aplicaciones financieras, los servicios y las tarjetas refinanciadas.
El endeudamiento continúa ocupando un lugar central entre las preocupaciones económicas de los hogares argentinos. Una encuesta nacional realizada durante septiembre determinó que el 82% de las familias consultadas tiene al menos una deuda, mientras que un 36% registra atrasos en sus pagos o directamente mantiene compromisos que no puede afrontar.
Los datos corresponden a un estudio de la consultora QSocial, realizado de manera online sobre 1.504 casos durante septiembre de 2026. El relevamiento también encontró que otro 32% paga sus obligaciones, aunque manifiesta hacerlo con mucho esfuerzo.
Las cifras muestran distintas formas de financiamiento utilizadas simultáneamente por los hogares y permiten observar qué compromisos tienen mayor presencia.
Las compras en cuotas encabezan las deudas
De acuerdo con la encuesta, las compras en cuotas que todavía se están pagando representan el 57% y constituyen el compromiso económico más mencionado por los consultados.
En segundo lugar aparece el dinero prestado por familiares o amigos, con el 46%, mientras que los préstamos obtenidos mediante aplicaciones, billeteras virtuales o financieras alcanzan al 44%.
El relevamiento también encontró que el 41% declara deudas correspondientes a servicios o impuestos.
Otro 38% mantiene tarjetas refinanciadas o se encuentra pagando solamente el mínimo, mientras que el 34% posee préstamos personales bancarios.
En el extremo inferior aparecen los créditos hipotecarios o prendarios, con el 9%. Los porcentajes no deben sumarse como categorías excluyentes, ya que una misma familia puede mantener simultáneamente diferentes tipos de deuda.
Qué percepción existe sobre la marcha de la economía
El estudio también consultó sobre la percepción de la situación económica argentina.
El 34% de los encuestados considera que la economía está en retroceso, mientras que otro 22% entiende que se encuentra estancada.
Por otra parte, un 27% considera que existe crecimiento económico, aunque entiende que esa mejora solamente está siendo percibida por algunos sectores.
En tanto, el 12% sostiene que la economía está creciendo y que ese avance ya puede observarse en la mayoría de la población.
Los resultados permiten diferenciar entre los indicadores generales de la economía y la forma en que los hogares consultados perciben su situación cotidiana.
La aprobación y desaprobación de la gestión de Javier Milei
La encuesta también midió la evaluación de la administración del presidente Javier Milei.
Según QSocial, en septiembre la aprobación de la gestión nacional se ubicó en el 35%, mientras que la desaprobación alcanzó el 61%. La diferencia entre ambos indicadores fue, por lo tanto, de 26 puntos porcentuales.
La serie presentada por la consultora indica que el respaldo al Gobierno había llegado al 51% en diciembre de 2025 y posteriormente descendió hasta el 31% en junio de 2026.
Desde aquel registro, la aprobación recuperó cuatro puntos hasta alcanzar el actual 35%, aunque continúa 16 puntos porcentuales por debajo del nivel registrado en diciembre pasado.
El debate alrededor del endeudamiento familiar
Los resultados aparecen en medio de una discusión más amplia sobre las razones del aumento de la morosidad.
Un informe de Fundación Encuentro, elaborado sobre datos de la Encuesta Permanente de Hogares del INDEC, señaló que durante el primer trimestre de 2026 el 58,7% de los hogares urbanos recurrió a alguna modalidad de financiamiento durante los tres meses anteriores.
Ese porcentaje no representa un máximo de la serie analizada desde 2016. El punto más elevado se produjo en el cuarto trimestre de 2019, cuando llegó al 61,6%. El informe sostiene, por lo tanto, que la proporción de hogares que utiliza financiamiento se mantuvo relativamente estable y que el cambio más significativo aparece en las dificultades para cumplir con los compromisos asumidos.
La misma investigación señaló que la morosidad había alcanzado un 12,9% en julio de 2026, de acuerdo con datos del Banco Central citados en el informe.
Un dato que ya llegó al debate político
El endeudamiento familiar también comenzó a ocupar espacio en el Congreso.
Esta semana, diferentes bloques de la Cámara de Diputados avanzaron con propuestas para abordar la problemática. Las iniciativas presentan diferencias respecto de las herramientas que deberían utilizarse, desde medidas preventivas y educación financiera hasta propuestas de refinanciación y límites sobre determinadas tasas y cargos.
El escenario planteado por la encuesta de QSocial agrega un nuevo elemento a esa discusión: ocho de cada diez hogares relevados manifestaron tener algún tipo de deuda y más de un tercio declaró encontrarse atrasado o directamente imposibilitado de afrontar alguno de sus compromisos.
La propia consultora, a través de su director de Opinión Pública, Lucas Klobovs, interpretó que existe una distancia entre el escenario económico descripto desde el Gobierno y la experiencia de una parte de los ciudadanos.
Klobovs señaló que el riesgo para el Presidente es “que la gente no se reconozca en la economía que el Presidente describe”.
El relevamiento debe leerse, sin embargo, teniendo en cuenta sus limitaciones metodológicas conocidas. La información publicada identifica una encuesta nacional online realizada sobre 1.504 casos durante septiembre de 2026, pero no detalla las fechas precisas del trabajo de campo, el diseño utilizado para seleccionar la muestra ni su margen de error.