Morosidad: la oposición negocia un dictamen y busca superar las firmas de LLA
La oposición busca cerrar un dictamen para aliviar la morosidad y combatir abusos del sistema crediticio, mientras La Libertad Avanza negocia una iniciativa propia. El proyecto consensuado por Unión por la Patria propone una emergencia por 180 días y límites a tasas, gastos y comisiones.
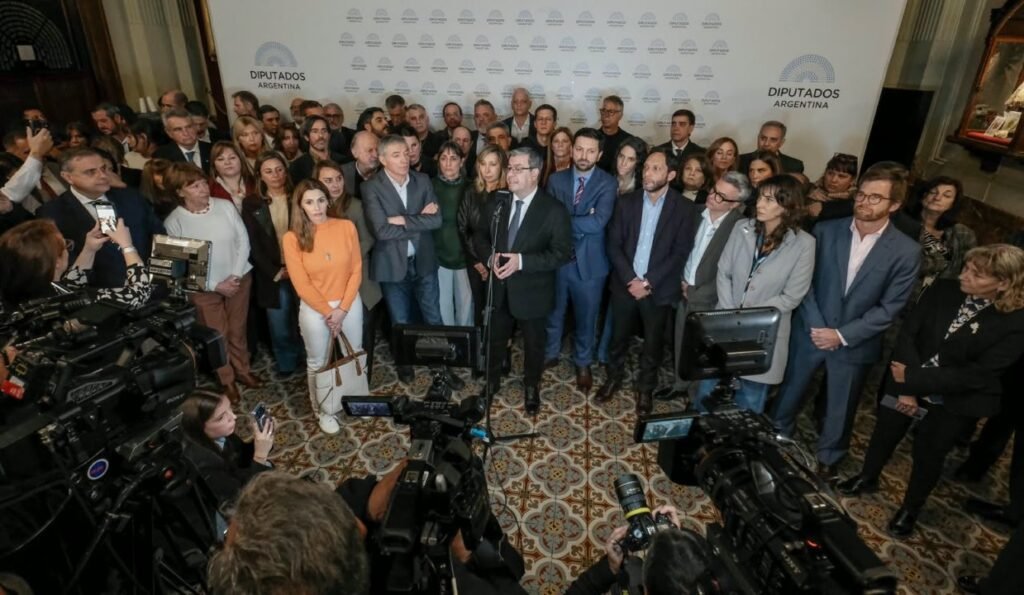
Buenos Aires, 27 septiembre (NA) — La oposición negocia a contrarreloj el dictamen de un proyecto para aliviar la morosidad y combatir los abusos del sistema crediticio. La discusión se desarrolla en paralelo a la iniciativa propia de La Libertad Avanza, que busca sumar aliados y compite con los bloques opositores por las firmas necesarias. ## Las negociaciones para alcanzar el dictamen El proyecto del oficialismo se mantiene bajo reserva. Lo único que trascendió es que se trabajaría sobre la base de un esquema de advertencias al usuario, educación financiera, concientización y doble autenticación. "Lo estamos haciendo con aliados", respondieron altas fuentes de la comisión de Finanzas del oficialismo, consultadas por la Agencia Noticias Argentinas, sin brindar más detalles.
El martes que viene se realizará el plenario de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia. Esa es la fecha fijada para dictaminar, de acuerdo con el emplazamiento aprobado en la sesión del 26 de agosto pasado. En el recinto, 133 votos respaldaron el emplazamiento de las comisiones.
Además de Unión por la Patria, el Frente de Izquierda, Provincias Unidas, la Coalición Cívica y Encuentro Federal —bloques que conforman el núcleo estable de la oposición—, votaron sectores afines al Gobierno: Argentina Federal, que reúne a misioneros y salteños; Elijo Catamarca; Independencia, de Tucumán; y la diputada Karina Maureira, de La Neuquinidad. Después de varias rondas de negociación, con diferencias y acuerdos parciales, Unión por la Patria logró cerrar una propuesta dentro del bloque y la acercó a referentes de esos espacios. Algunas bancadas que apoyaron el emplazamiento, como el Frente de Izquierda, Elijo Catamarca e Independencia, no tienen vocales en ninguna de las dos comisiones.
Por ese motivo, sus firmas no serán necesarias en la instancia del martes, aunque sus votos sí serán indispensables si el proyecto llega al recinto. "Estamos negociando con todos los que votaron el emplazamiento", confirmó a la Agencia Noticias Argentinas uno de los diputados de Unión por la Patria que es autor de uno de los proyectos sobre el tema. Pablo Juliano, autor de otra de las iniciativas, es uno de los principales articuladores de las conversaciones. Negocia en nombre propio y también representa a un grupo de diputados de Provincias Unidas, con llegada a la Coalición Cívica.
La negociación incluye, además, a Nicolás Massot, de Encuentro Federal, y a Yolanda Vega y Bernardo Biella, de Argentina Federal. Sus firmas son imprescindibles si la oposición busca alcanzar un dictamen de mayoría. ## Qué plantea el proyecto de Unión por la Patria Según pudo averiguar NA, la propuesta que Unión por la Patria consensuó internamente consiste en declarar una emergencia por 180 días, prorrogable por otro período igual. El texto establece un tope a la tasa de interés nominal que cobran tarjetas y billeteras, además de límites a los gastos y las comisiones.
También prevé planes de refinanciación de hasta 36 meses, de acuerdo con los montos de las deudas. A la vez, propone eliminar el 100% de los intereses punitorios, mientras se mantienen el capital y los intereses compensatorios. En relación con las diferencias entre las tasas que cobran las billeteras según el scoring de cada cliente, la iniciativa otorgaría competencia a Defensa del Consumidor para exigir la apertura del algoritmo y transparentar esas prácticas. ## La cantidad de personas y el aumento de la morosidad Unas 6 millones de personas están en situación de mora, definida como atrasos en los pagos de deudas superiores a tres meses.
El fenómeno tiene múltiples causas y se relaciona con el deterioro de los ingresos, el aumento del costo de la canasta de servicios y la desregulación de las tasas de interés por parte del Gobierno nacional. El ratio de morosidad se disparó a fines de 2024 y desde entonces la curva siguió en ascenso. Actualmente, el 12.8% de los créditos otorgados por bancos está en situación de mora.
El mismo problema alcanza al 25% de los préstamos concedidos por billeteras y otras plataformas fintech. Desde el oficialismo y referentes de los bancos señalaron que el aumento del crédito es un signo positivo en un país con índices de bancarización aún deficientes, como Argentina. En cambio, la oposición y representantes del colectivo de deudores no cuestionan los créditos en sí, sino el destino de los fondos.
Según advierten, alrededor de dos tercios de los préstamos se utilizan para cubrir gastos esenciales, como alimentos, servicios y medicamentos. También señalan el crecimiento de la morosidad y sostienen que sus valores no se condicen con la expansión del crédito. Entre febrero de 2024 y julio de 2026, la cantidad de créditos otorgados creció un 8%, mientras que las personas en situación de mora pasaron de 3,3 a 6 millones, un aumento del 80% y a un ritmo diez veces mayor.